مصنع كبائن مصاعد يتلقى طلب كابينة مفصّلة بمقاسات خاصة. قبل أن يقصّ لوح الصاج الأول يريد أن يعرف: هل العميل جادّ؟ والعميل، وهو شركة تركيب في القاهرة، لا يعرف المصنع ولا يريد أن يحوّل له عربونًا كبيرًا على الثقة. كلاهما يحتاج طرفًا ثالثًا يمسك المال.
الإجابة المختصرة: في التجارة بين الشركات في مصر، بوابة البطاقات ليست دائمًا الخيار الطبيعي. المشتري يدفع مبالغ كبيرة بالتحويل البنكي أو إنستاباي، ونسبة البوابة على الفاتورة الكبيرة رقم حقيقي. لذلك نقلنا منصة Montra إلى الدفع بالإيصال: المشتري يحوّل ويرفع الإيصال، والمالية تتحقق من وصول المبلغ، ثم يبدأ التنفيذ. وفي الكبائن المصنّعة حسب الطلب يبقى العربون محجوزًا لدى المنصة حتى التسليم.
المشكلة من زاوية صاحب العمل
Montra سوق إلكتروني لقطع غيار المصاعد في مصر، نبنيه ونديره بأنفسنا. مشتروه شركات تركيب وصيانة ومقاولون، يشترون لوحات تحكم وحبالًا ومحركات أبواب وكبائن كاملة لمصعد محدد في موقع محدد. والطلب الواحد عندهم أكبر بكثير من سلة متجر استهلاكي.
هذا يغيّر سؤال الدفع من ثلاث جهات.
الرسوم تكبر مع الفاتورة. بوابة البطاقات تأخذ نسبة من كل عملية. على طلب بخمسمئة جنيه لا يلاحظها أحد. على كابينة بمئة ألف جنيه تصبح بندًا في الحساب، يدفعه هامش المنصة أو سعر المشتري. ومذكرات التصميم الخاصة بالمحفظة عندنا سجّلت الأولوية بوضوح: تجنّب رسوم البوابة، وأن يكون المال فعلًا في حساب الشركة.
المشتري يدفع بالتحويل أصلًا. التاجر والمقاول في مصر يسدّدان للمورد بالتحويل البنكي أو إنستاباي أو نقدًا. أن تطلب منه بطاقة لمبلغ بهذا الحجم يضيف خطوة غريبة عليه، وقد يصطدم بحدود البطاقة.
بعض الطلبات تحتاج ثقة من الطرفين. المصنع يريد ضمانًا قبل أن يبدأ، والمشتري لا يريد أن يسلّم عربونه لطرف لا يعرفه. الحل طرف محايد يمسك المال.
ولماذا إنستاباي تحديدًا؟ لأنه جعل التحويل بين البنوك لحظيًا. أطلق البنك المركزي المصري شبكة المدفوعات اللحظية (IPN) في مارس 2022، وإنستاباي هو التطبيق المبني عليها. ووفق أرقام أعلنها البنك المركزي في نوفمبر 2026، تجاوز عدد المستخدمين المسجّلين على إنستاباي 24 مليونًا، وبلغت قيمة المعاملات عبر الشبكة نحو 7 تريليونات جنيه حتى سبتمبر 2026. لكن للتحويل عبر إنستاباي حدود قصوى للعملية الواحدة وللشهر يحددها البنك المركزي، لذلك تمر المبالغ الأكبر بالتحويل البنكي العادي. راجع بنكك لمعرفة الحدود الحالية.
ما الخيارات المتاحة أمام منصة B2B؟
| الخيار | يناسب | انتبه إلى |
|---|---|---|
| بوابة بطاقات (Paymob وأمثالها) | سلال التجزئة، والتأكيد الآلي الفوري | نسبة على الفواتير الكبيرة، حدود البطاقات، مشترٍ لا يستخدم البطاقة |
| الدفع عند الاستلام | الطلبات الصغيرة والعميل الجديد | الطلبات الوهمية، تداول النقد، مخزون محجوز لمن لا يحضر |
| تحويل بنكي أو إنستاباي مع مراجعة الإيصال | الفواتير الكبيرة والمشتري التاجر | وقت المراجعة اليدوية، الإيصال المزوّر أو المكرر، طلبات معلّقة بلا دفع |
| عربون ضمان تحتفظ به المنصة | التصنيع حسب الطلب والأطراف غير المعروفة | محاسبة التسوية، قواعد الاسترداد والمصادرة، عدم تحصيل العمولة مرتين |
بوابات مثل Paymob وفوري تؤدي ما صُممت له، وتعتمد عليها متاجر مصرية كثيرة. السؤال عندنا كان سؤال ملاءمة. وثيقة التصميم التي أوقفنا بها مسار البطاقات في أغسطس 2026 تلخّص القرار في سطر: الشركة لا تريد علاقة مع بوابة دفع ولا معالجة بطاقات، لأن المال يصل إلى حساب المنصة البنكي بالتحويل ويُتحقق منه هناك. وخطوة مراجعة الإيصال كانت موجودة بالفعل في شحن المحفظة وعربون الكبائن، فمددناها لتشمل كل الطلبات.
كيف بنيناها في Montra
تم التحول على مرحلتين.
أغسطس 2026: خروج بوابة البطاقات. حذفنا وحدة Paymob ومعالج الـ Webhook وصفحة الدفع ومتغيرات البيئة الخاصة بها. أبقينا القيمتين CARD وMOBILE_WALLET في قاعدة البيانات مع تعليق «للطلبات القديمة فقط»، حتى تُقرأ الطلبات السابقة كما هي.
سبتمبر 2026: كل طلب تحويل. الطلبات الجديدة تُدفع بالتحويل البنكي أو إنستاباي إلى حساب Montra. وفي لوحة الإدارة إعداد يحدد هل العربون مسموح وبأي نسبة. إن كان مسموحًا يختار المشتري بين كامل المبلغ الآن، أو عربون الآن والباقي نقدًا للمندوب عند الاستلام. وإن لم يكن مسموحًا فالدفع كامل فقط.
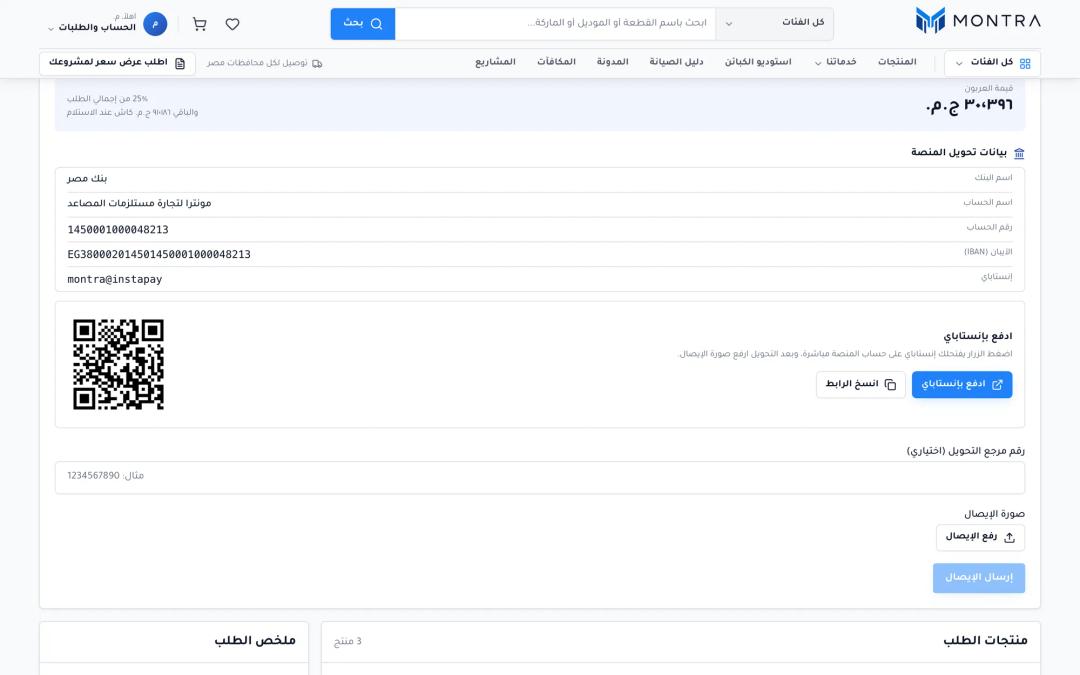 خطوة الدفع في صفحة إتمام الطلب: اختيار كامل المبلغ أو العربون، وزر إنستاباي ورمز QR بجوار بيانات الحساب
ثلاثة مسارات تشترك الآن في نمط واحد:
- الطلبات: يُحجز الطلب، يحوّل المشتري ويرفع الإيصال، يؤكد المسؤول، ثم فقط يُقسَّم الطلب على الموردين.
- شحن المحفظة: محفظة العميل تستقبل الكاش باك والتعويضات والمرتجعات، وتُخصم منها الغرامات. يشحنها العميل بالتحويل مع إيصال. والرصيد السالب، أي غرامة مستحقة على العميل، يمنع الطلبات الجديدة حتى يُسوّى.
- عربون الكبائن في حساب الضمان: العربون يذهب إلى حساب Montra لا إلى المصنع، ويبقى محجوزًا طوال التصنيع، ثم يُسوّى للمصنع بعد التسليم.
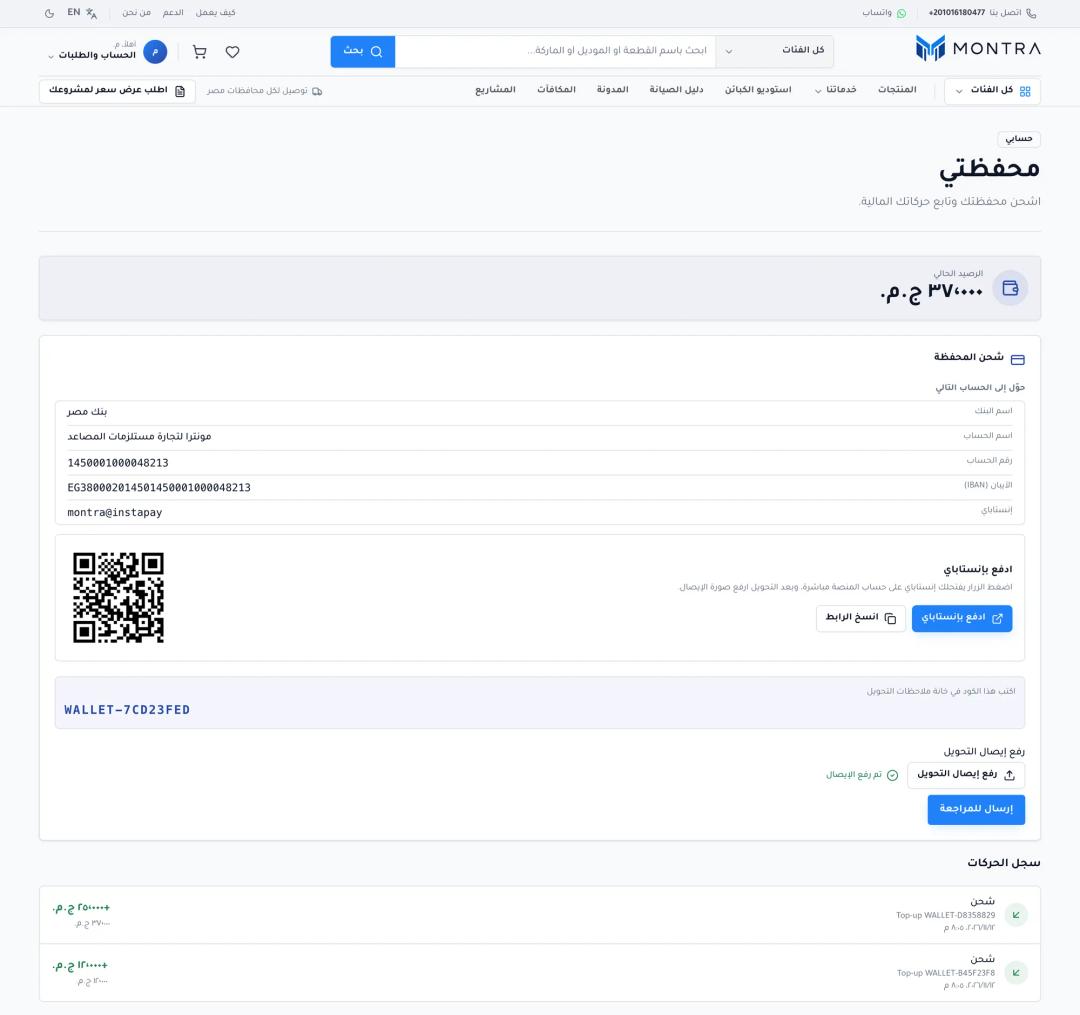 بطاقة شحن المحفظة عند العميل: المبلغ، الرقم المرجعي، بيانات البنك وإنستاباي، رفع الإيصال وسطر الحالة
من الداخل: آلة حالات واحدة لثلاثة جداول
كل مسار إيصال يتبع الشكل نفسه:
PENDING ──buyer uploads receipt──▶ RECEIPT_SUBMITTED
                                     ├─ finance confirms ─▶ CONFIRMED
                                     ├─ finance rejects  ─▶ PENDING / REJECTED (+ reason)
                                     └─ admin waives     ─▶ WAIVED

Cabin deposits continue:
CONFIRMED ──delivered, admin settles──▶ SETTLED   (deposit − dues to the factory)
CONFIRMED ──cancelled──▶ REFUNDED  (back to the buyer)
                     └─▶ FORFEITED (to the factory, admin cancel with buyer at fault)
الحالات بسيطة. الصعوبة أن موظف المالية والعميل يتعاملان مع السجل نفسه في اللحظة نفسها. ظهرت أربع مشكلات، ولكل منها حل محدد في الكود.
١. الإيصال المتأخر لا يلغي قرارًا اتُّخذ
قد يرفع العميل الإيصال في اللحظة التي ترفض فيها المالية طلب الشحن، أو يلغيه العميل من نافذة أخرى. لو قرأ الكود السجل ثم تحقق من الحالة ثم كتب، فقد يمحو قرارًا تم بينهما. لذلك كل كتابة مشروطة بالحالة المتوقعة:
const { count } = await tx.walletTopup.updateMany({
  where: { id: topupId, status: { in: ["PENDING", "RECEIPT_SUBMITTED"] } },
  data: { proofImageUrl: url, proofAssetId: asset.id, status: "RECEIPT_SUBMITTED" },
});
if (count !== 1) {
  throw new ConflictException("The top-up changed meanwhile, reload and try again");
}
والتأكيد يقفل السجل (SELECT ... FOR UPDATE) قبل إضافة الرصيد، فإذا ضغط موظفان «تأكيد» معًا انتظر الثاني ثم وجد الحالة CONFIRMED وتوقف بدل أن يضيف المبلغ مرتين. وعربون الكبائن يستخدم القفل نفسه في التأكيد والرفض والإعفاء والإلغاء، والتأكيد المكرر لا يفعل شيئًا ولا يرسل إشعارًا ثانيًا.
٢. تحويل واحد يساوي إضافة واحدة
أبسط احتيال على مسار الإيصالات أن تُرفع لقطة الشاشة نفسها مرتين. لذلك يُسجَّل لكل إيصال مرفوع صاحبه وحجمه وبصمة SHA-256. وعند ربطه بطلب شحن يُحجز له نهائيًا، ويُخزَّن معرّفه في عمود بقيد تفرّد. إذا وصل طلبان في اللحظة نفسها نجح أحدهما ورُفض الآخر، ولا تحدث إضافتان أبدًا.
ولا نثق في الرابط القادم من المتصفح. العميل لا يستطيع إرفاق إلا ملف رفعه هو، والرابط المخزّن يُعاد بناؤه على الخادم من سجل الملف.
٣. الإيصال مستند خاص
إيصال التحويل فيه أسماء وأرقام حسابات ومبالغ. لذلك تُحفظ الإيصالات في مجلد خاص خارج المجلد العام للملفات، وتُعرض عبر مسار محمي لا يقرؤه إلا من رفعها وموظفو المالية والإدارة. المقبول صور فقط (JPEG وPNG وWebP وGIF) بحد 5 ميجابايت، ويجب أن تطابق البايتات الأولى في الملف نوعه المعلن قبل حفظه. وملفات SVG مرفوضة لأنها قد تحمل كودًا. والإيصالات التي رُفعت ولم تُربط بشيء تُحذف بمهمة يومية، ولكل مستخدم حصة تخزين.
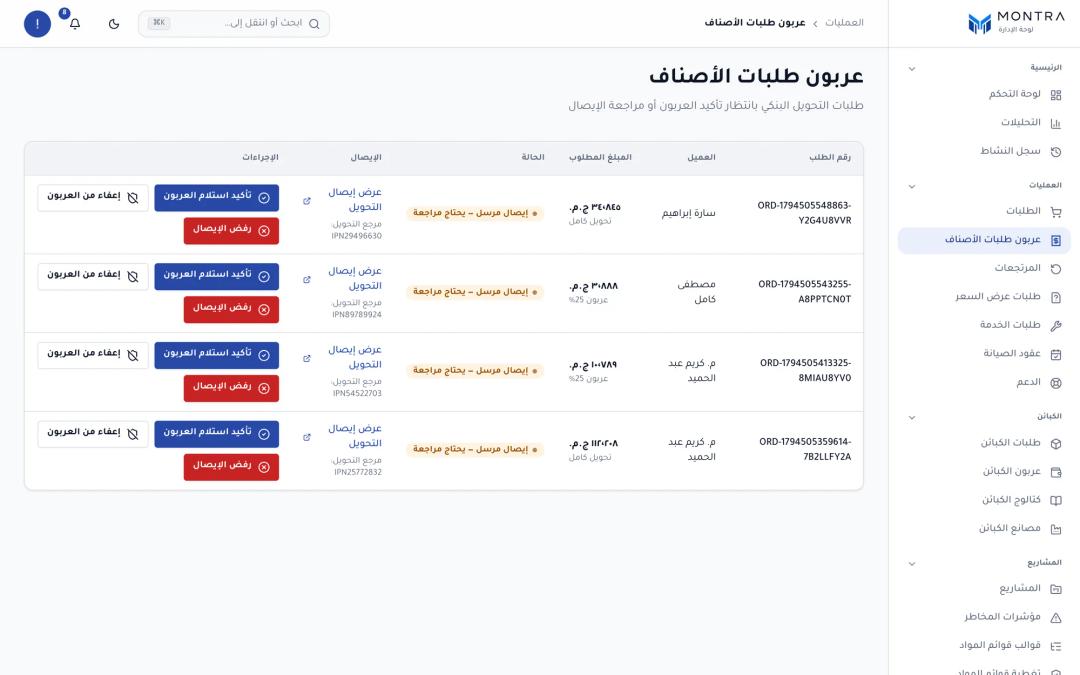 قائمة مراجعة الإيصالات في لوحة الإدارة: الطلب، المبلغ المتوقع، صورة الإيصال، الرقم المرجعي، وأزرار التأكيد والرفض والإعفاء
٤. رابط الدفع يجب أن يكون رابطنا
كل شاشة دفع تعرض زر إنستاباي ورمز QR لرابط الدفع الخاص بالمنصة، بجوار بيانات الحساب المكتوبة. ورابط دفع محفوظ في الإعدادات هدف مغرٍ للتصيد: من يعدّله يحوّل المال إلى حساب آخر. لذلك نتحقق منه عند الحفظ وعند القراءة:
export function isValidInstapayLink(url: string): boolean {
  let parsed: URL;
  try { parsed = new URL(url.trim()); } catch { return false; }
  if (parsed.protocol !== "https:") return false;
  if (parsed.username || parsed.password || parsed.port) return false;
  const host = parsed.hostname.toLowerCase();
  return host === "ipn.eg" || host.endsWith(".instapay.com.eg");
}
الرابط غير الصالح يُرفض حين يحفظه المسؤول، ويُتجاهل عند القراءة، فلا يصل رابط معدَّل إلى العميل. ورمز QR مخفي على الشاشات الصغيرة، لأن العميل سيمسحه بالهاتف نفسه الذي يمسكه، أما الزر فظاهر دائمًا.
الحجز المنتهي يحرّر المخزون
عند إتمام الطلب يُحجز مخزون المورد قبل وصول المال. والمشتري الذي لا يحوّل أبدًا كان سيحجز هذا المخزون بلا نهاية. لذلك تعمل مهمة مجدولة كل 30 دقيقة تلغي الحجوزات الأقدم من عدد ساعات تحدده الإدارة وتحرّر المخزون. والطلبات التي في حالة RECEIPT_SUBMITTED تُستثنى، فالمشتري دفع وينتظرنا نحن، وليس ذنبه أن قائمة المراجعة طويلة.
تسوية عربون الضمان دون تحصيل مرتين
هذا الجزء أخذ أكبر قدر من العناية. مستحقات Montra على الكابينة هي فرق السعر مع عمولة المورد، والمصنع يتلقى أيضًا فاتورة عمولة شهرية. لو حصّلت التسوية المستحقات من العربون ثم حصّلتها الفاتورة الشهرية مرة أخرى لدفع المصنع مرتين.
لذلك سجل العمولة هو المرجع الوحيد:
if (record.status === "INVOICED") {
  throw new BadRequestException(
    "Commission is already on an invoice: mark that invoice paid, then settle the deposit.",
  );
}
const collectFromDeposit = record.status === "ACCRUED";
const dues = collectFromDeposit ? record.margin : 0;
const payout = depositAmount - dues;
// mark the record PAID ("Collected from deposit escrow") in the same transaction
حين تُحصَّل المستحقات من العربون يُعلَّم سجل العمولة «مدفوعًا» داخل المعاملة نفسها التي تكتب قيد الدفتر وتحويل المصنع، فلا تراه الفاتورة الشهرية مستحقًا. وإذا كانت المستحقات أكبر من العربون ترفض التسوية ويمر الطلب عبر الفاتورة. وإعادة المحاولة بالرقم المرجعي نفسه لا تفعل شيئًا، أما رقم مختلف على عربون مُسوّى فمرفوض.
وقاعدتان أخريان جاءتا من نقاش حقيقي حول الكبائن. الأولى: لا يُعرض الطلب على المصانع إلا بعد تأكيد العربون، فلا يبدأ مصنع طلبًا بلا تمويل. الثانية: مصير العربون يُحدد لحظة الإلغاء. إلغاء من المصنع، أو أي إلغاء قبل أن يقبل مصنع الطلب، يعني استردادًا كاملًا للمشتري. ولا يذهب العربون للمصنع إلا إذا ألغى المسؤول طلبًا بدأ تصنيعه وكان الخطأ من المشتري.
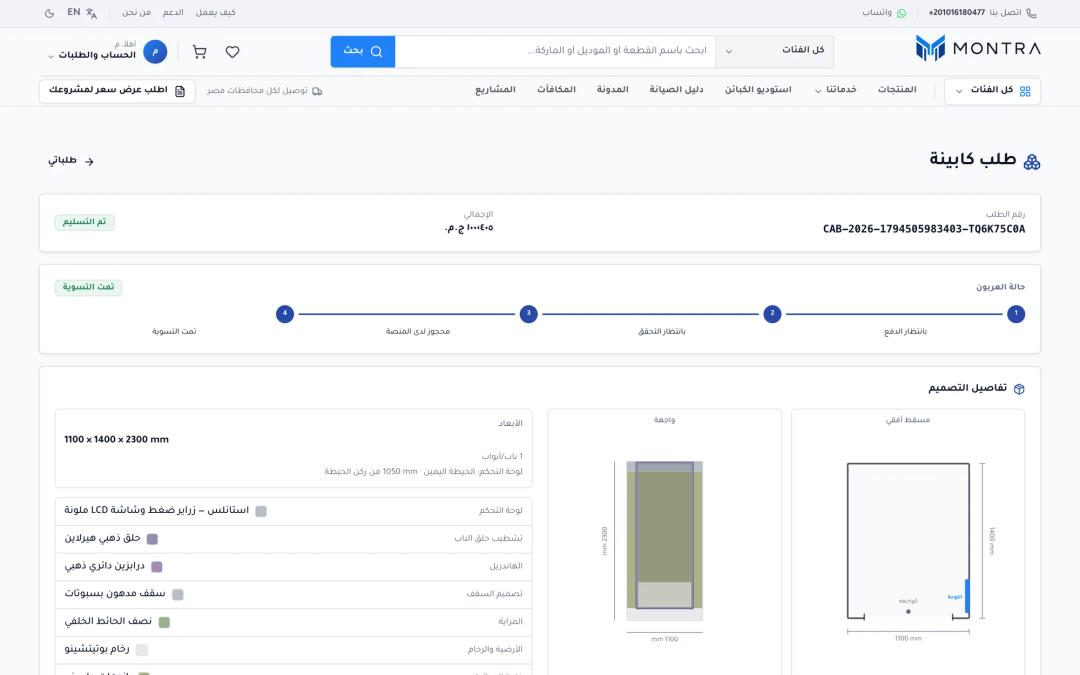 المخطط الزمني لحالة عربون الكابينة: رُفع الإيصال، تأكد في حساب الضمان، تم التسليم، تمت التسوية
قائمة تحقق قبل إطلاق الدفع بالإيصال
- صمّم الدفع كآلة حالات فيها حالة صريحة لـ«الإيصال مرفوع» وأخرى لـ«مرفوض مع السبب»، لا مجرد عمود
paid. - اجعل كل تغيير حالة مشروطًا بالحالة التي قرأتها، واقفل السجل حين يتحرك المال.
- سجّل بصمة كل إيصال وصاحبه، واربط الإيصال الواحد بدفعة واحدة بقيد تفرّد.
- لا تضع الإيصالات في مجلد عام، واعرضها عبر مسار يتحقق من الصلاحية.
- تحقّق من الملف المرفوع بمحتواه، لا باسمه ولا بنوعه المعلن.
- تحقّق من رابط الدفع وبيانات الحساب التي يعدّلها المسؤول، عند الحفظ وعند القراءة.
- ألغِ الحجوزات غير المدفوعة تلقائيًا حتى لا يتجمد المخزون، ولا تلغِ طلبًا إيصاله ينتظر مراجعتك.
- في عربون الضمان، اتفق على قواعد الاسترداد والمصادرة قبل الإطلاق، وسجّل القرار لحظة الإلغاء.
- اجعل لمستحقات المنصة مرجعًا واحدًا، حتى لا تحصّلها التسوية والفاتورة الشهرية معًا.
- اكتب اختبارات للتزامن، مثل التأكيد المزدوج ورفع الإيصال أثناء الإلغاء، لا للمسار السعيد وحده.
الأسئلة الشائعة
هل يصلح إنستاباي لمدفوعات الشركات في مصر؟
لكثير من طلبات الشركات، نعم. التحويل لحظي، ويعمل بين الحسابات البنكية وبطاقات ميزة والمحافظ الإلكترونية، والتاجر المصري يستخدمه بالفعل. لكن له حدود قصوى للعملية الواحدة وللشهر يحددها البنك المركزي، لذلك تحتاج المبالغ الأكبر إلى تحويل بنكي عادي. الأفضل أن تقبل المنصة الطريقتين وتراجعهما بالمسار نفسه.
هل يمكن تأكيد تحويلات إنستاباي تلقائيًا دون مراجعة؟
في Montra نتحقق من كل تحويل في حساب المنصة البنكي، ولهذا توجد قائمة مراجعة للمالية. وهذه المراجعة هي ما ينتظره المشتري، لذلك نبقيها ظاهرة للإدارة ولا نلغي طلبًا إيصاله فيها. وآلة الحالات لا يهمها من يؤكد، فيمكن لاحقًا إحلال مصدر تأكيد آلي محل الخطوة البشرية دون تغيير تجربة المشتري.
كيف أحمي منصتي من إيصالات التحويل المزورة؟
القاعدة الأولى: تحقّق من وصول المال إلى حسابك، لا من لقطة الشاشة وحدها. الإيصال يسرّع المطابقة لأنه يعطي المالية المبلغ والوقت والرقم المرجعي. وبرمجيًا، اربط كل إيصال بدفعة واحدة، وسجّل بصمته وصاحبه، وارفض الملف المكرر.
ما المقصود بعربون الضمان (Escrow) في السوق الإلكتروني؟
هو عربون تحتفظ به المنصة نيابة عن الطرفين حتى يتم التسليم. في Montra يدفع مشتري الكابينة العربون للمنصة، ويبدأ المصنع بعد تأكيده، ثم تسوّي المنصة العربون للمصنع بعد التسليم مخصومًا منه مستحقاتها. وقواعد الإلغاء تحدد هل يعود للمشتري أم يذهب للمصنع.
هل أبدأ منصتي في مصر ببوابة دفع بالبطاقات؟
يتوقف ذلك على حجم الطلب ومن يدفع. متاجر المستهلكين ذات السلال الصغيرة تستفيد عادة من البطاقات والمحافظ مع التأكيد الآلي. أما منصات الشركات ذات الطلبات الكبيرة فغالبًا تبدأ أفضل بالتحويل ومراجعة الإيصال، ثم تضيف بوابة لاحقًا للشريحة التي تطلبها.
الخطوة التالية
إن كنت تخطط لمدفوعات سوق إلكتروني في مصر، فابدأ بثلاثة أسئلة: ما متوسط قيمة الطلب؟ كيف يدفع عملاؤك لمورديهم اليوم؟ وأي الطلبات تحتاج عربونًا؟ إجاباتها تحدد معظم البنية. وللصورة الأوسع راجع تكلفة تطبيق سوق إلكتروني في مصر والسعودية، وقائمة التحقق لنسخة أولى من سوق قطع غيار.
وحين تكون جاهزًا، أرسل لنا وصفًا مختصرًا لمشروعك وسنقترح عليك طريقة تنظيم المدفوعات التي تناسب حالتك.